Os cofrinhos digitais são compartimentos virtuais dentro de apps financeiros que permitem separar dinheiro por objetivo — e usá-los como fundo de emergência é uma das formas mais práticas de construir uma reserva sólida. Na prática, isso envolve criar um cofrinho exclusivo para imprevistos, definir um valor-alvo entre 3 e 12 meses de custos fixos e programar depósitos recorrentes para que a reserva cresça de forma constante.
Ao longo deste artigo, você vai encontrar como calcular o valor ideal do seu fundo, o passo a passo para configurar o cofrinho no app, estratégias de automação que vão além do básico, os erros comportamentais que costumam comprometer a reserva — e como ajustar o fundo conforme sua vida muda.
Quanto guardar no cofrinho digital para ter um fundo de emergência seguro
Antes de configurar qualquer cofrinho, vale entender quanto dinheiro o seu fundo de emergência precisa ter. Esse valor muda conforme a realidade financeira de cada pessoa.
Como calcular o valor ideal com base nos seus custos fixos
O cálculo clássico parte de uma lógica direta: some todos os seus custos fixos mensais essenciais — aluguel ou prestação, alimentação, transporte, plano de saúde, contas de água, luz e internet — e multiplique pelo número de meses que deseja cobrir. Para quem tem emprego formal com carteira assinada e renda estável, a recomendação costuma ser de 3 a 6 meses. Para quem tem menos estabilidade, o ideal se aproxima de 9 a 12 meses.
Um exemplo concreto: se seus custos fixos mensais somam R$ 3.500, um fundo de 6 meses exige R$ 21.000 no cofrinho. Esse é o seu valor-alvo — o número que orienta quanto depositar e por quanto tempo.
Fundo de emergência para quem tem renda variável
Quem trabalha como freelancer, autônomo ou recebe comissões enfrenta uma variação de renda que torna o fundo ainda mais necessário. Nesse caso, a recomendação em geral aponta para 9 a 12 meses de custos — ou até mais, dependendo do setor e da previsibilidade dos contratos.
Uma forma de calcular a base é usar a média dos gastos dos últimos 6 meses como referência, em vez de um mês específico. Isso evita que um mês atípico — seja de alta ou de baixa — distorça o valor-alvo do cofrinho.
Passo a passo para configurar seu cofrinho digital como fundo de emergência
Com o valor-alvo definido, o próximo passo é colocar o cofrinho no ar. O processo varia entre apps, mas a lógica segue uma sequência parecida na maioria dos bancos digitais e fintechs disponíveis no Brasil:
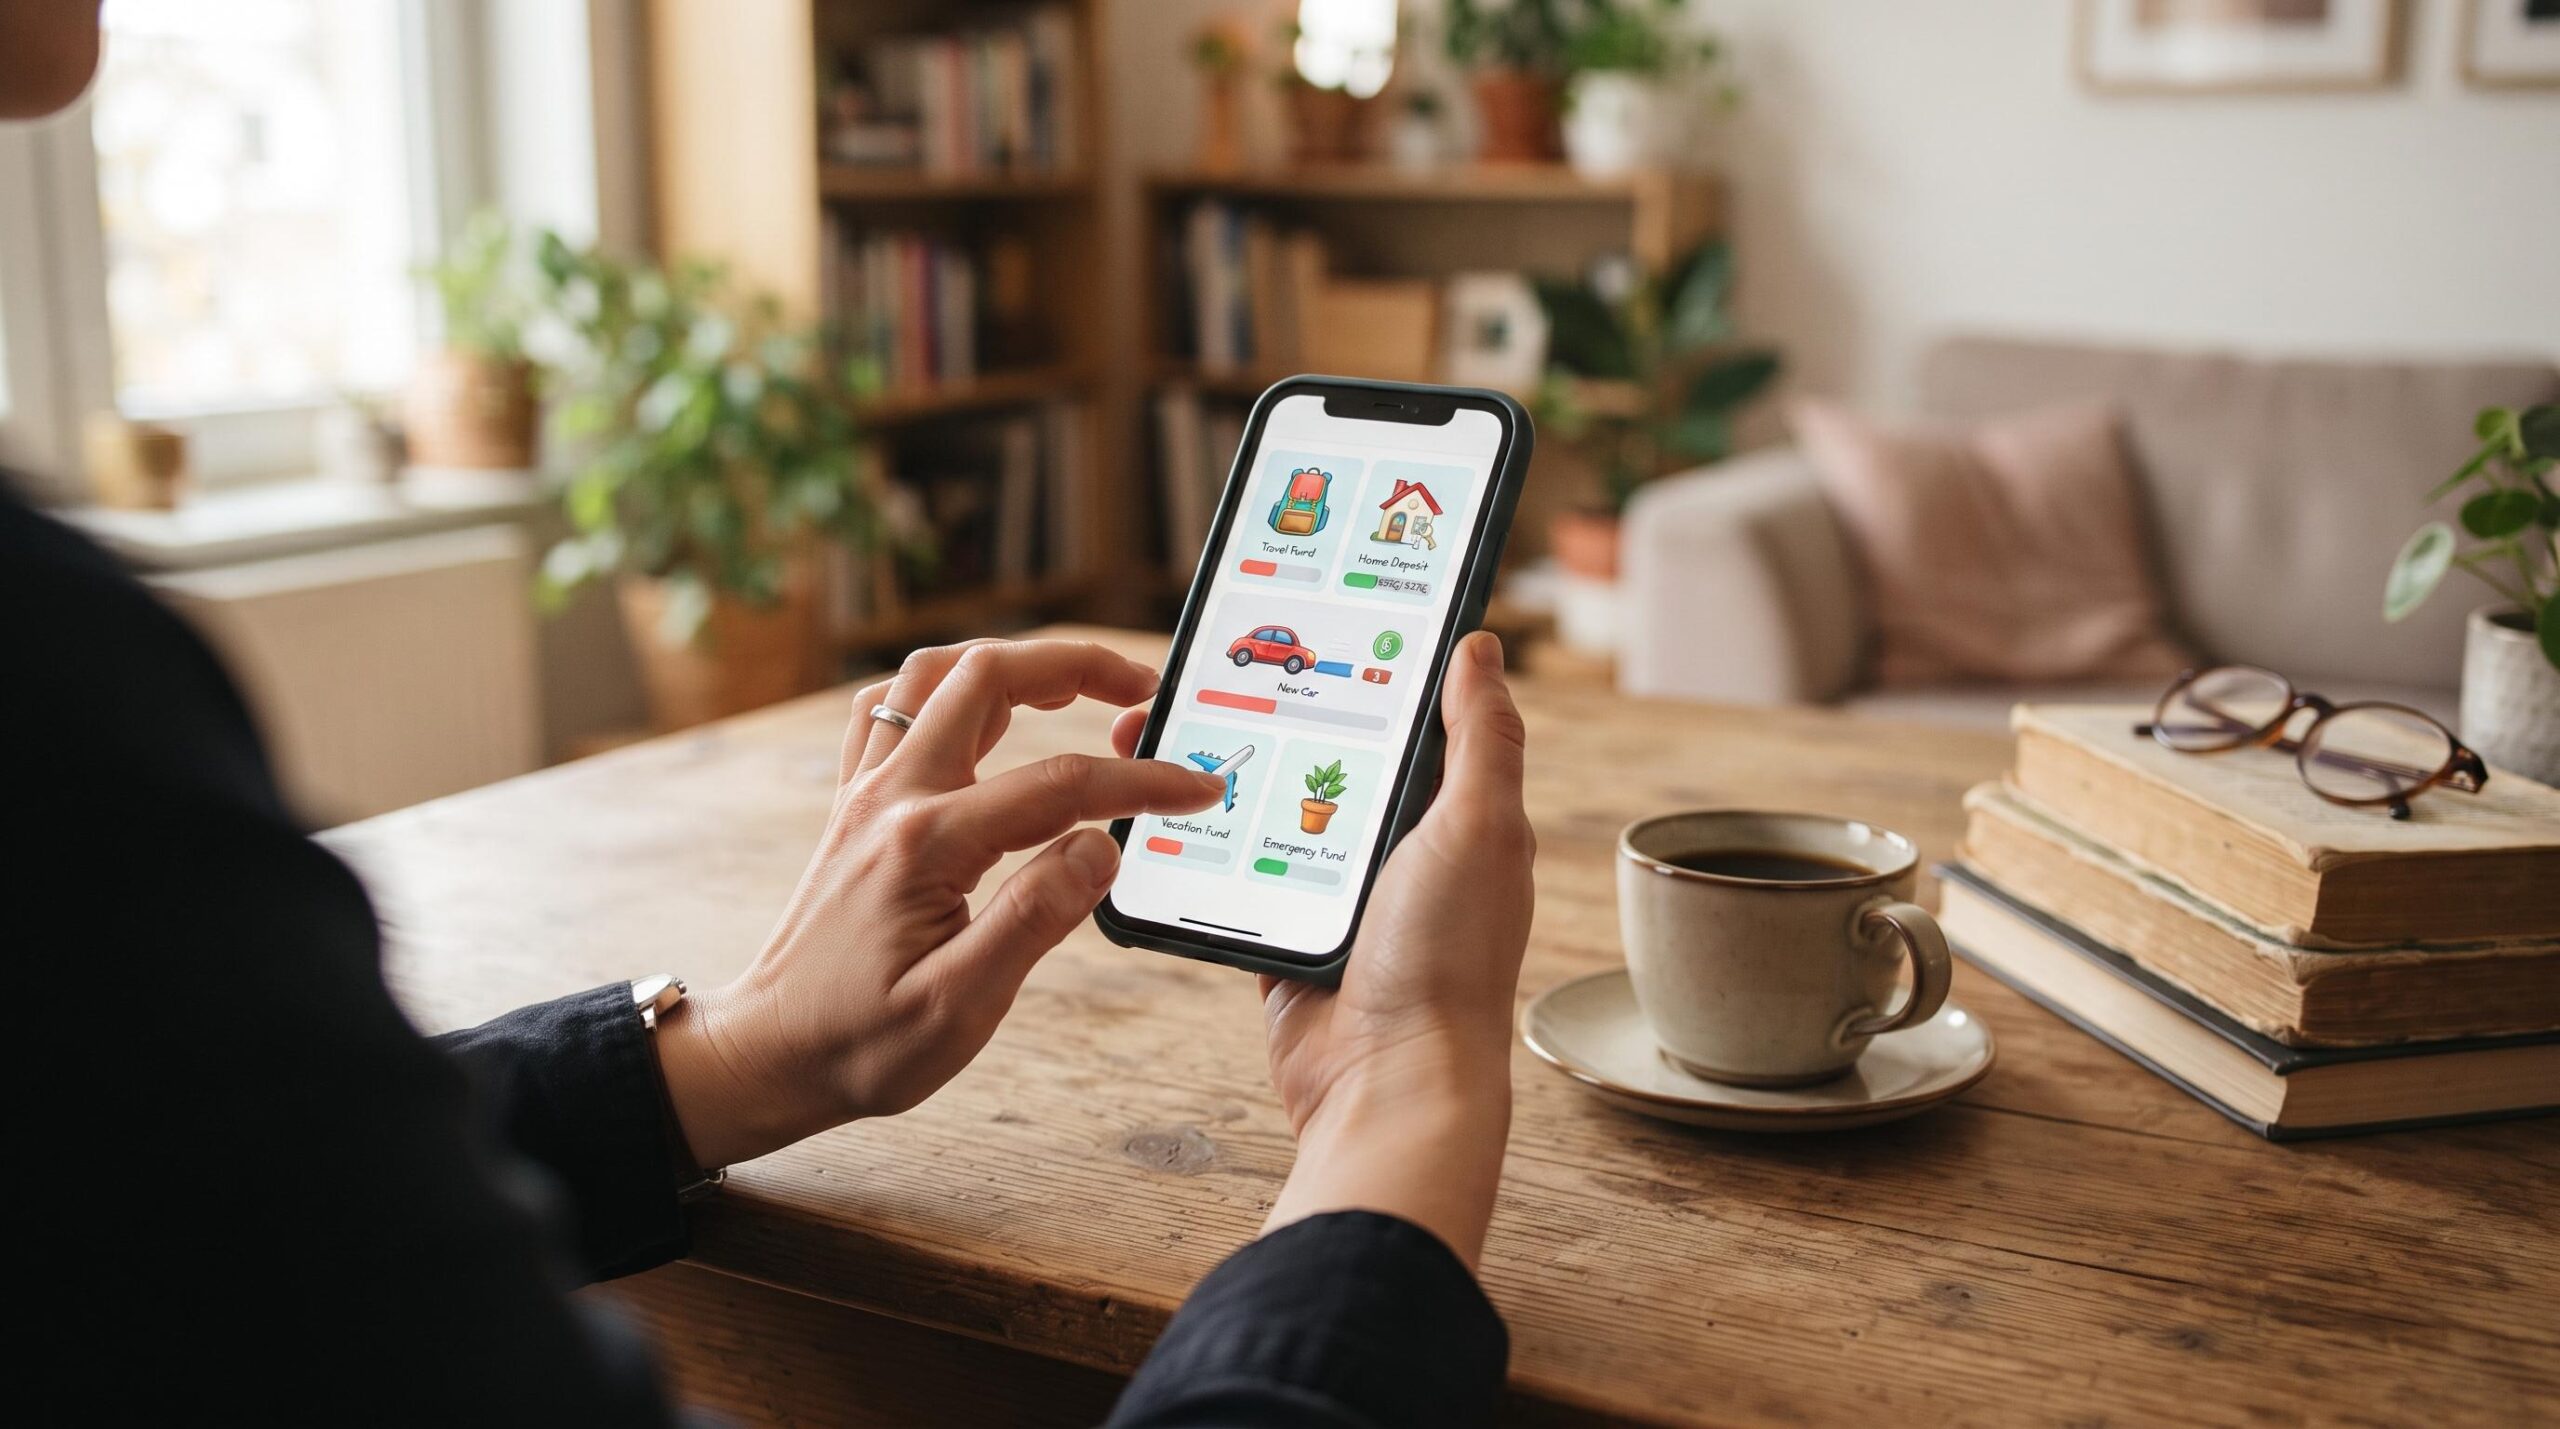
- Escolha o app financeiro certo. Verifique se o app que você usa oferece a funcionalidade de cofrinhos ou caixinhas. Bancos digitais e fintechs costumam ter essa opção dentro da área de conta ou investimentos.
- Crie um cofrinho exclusivo para emergências. Dê um nome claro, como “Fundo de emergência” ou “Reserva para imprevistos”. Esse detalhe parece pequeno, mas ajuda a não confundir essa reserva com outros objetivos.
- Defina o valor-alvo. Muitos apps permitem cadastrar uma meta. Insira o valor calculado na seção anterior para acompanhar o progresso.
- Configure depósitos automáticos. Programe uma transferência recorrente — semanal ou mensal — com um valor que caiba no seu orçamento sem comprometer despesas essenciais.
- Verifique se há rendimento automático. Vários cofrinhos aplicam o saldo em CDBs ou fundos de renda fixa atrelados ao CDI, o que faz o dinheiro render enquanto fica guardado. Confirme também se o cofrinho oferece liquidez diária, fundamental para um fundo de emergência.
O cofrinho de emergência deve ser mantido separado de outros cofrinhos com metas diferentes, como viagens ou compras planejadas. Misturar objetivos dentro do mesmo espaço dificulta o controle e aumenta o risco de usar a reserva para fins que não são urgentes.
Estratégias de automação para manter o fundo de emergência no cofrinho
Depositar todo mês é o ponto de partida, mas há formas de tornar esse processo mais eficiente e menos dependente de decisões manuais. Veja as principais estratégias:
- Regra do primeiro depósito: programe a transferência para o cofrinho no mesmo dia em que o salário ou pagamento cai na conta — antes de qualquer outro gasto. Quando a reserva sai por último, ela tende a não sair.
- Arredondamento de compras: alguns apps permitem arredondar o valor de cada compra e enviar a diferença para o cofrinho. São micro-depósitos que, ao longo do mês, somam um valor relevante sem que você perceba.
- Depósitos extras em meses de renda adicional: 13º salário, restituição do Imposto de Renda e bônus são oportunidades para acelerar o crescimento do fundo. Reservar uma parte desses valores antes de usá-los em outros fins pode encurtar bastante o prazo para atingir a meta.
- Estratégia de camadas: divida o fundo em dois cofrinhos. O primeiro, de acesso imediato, cobre 1 a 2 meses de custos e fica disponível para resgates no mesmo dia. O segundo guarda o restante e pode ter um prazo um pouco maior de resgate em troca de um rendimento maior.
Essa divisão por camadas é um dos recursos mais subestimados na organização de uma reserva. Apps como o do Mercado Pago, por exemplo, permitem criar mais de um cofrinho com nomes diferentes, o que facilita essa organização sem precisar abrir contas em instituições distintas.

Erros que comprometem seu fundo de emergência no cofrinho digital
Esta é a parte que poucos conteúdos sobre o tema abordam com profundidade: os comportamentos que, sem que a pessoa perceba, corroem a reserva ao longo do tempo. Conhecer essas armadilhas é tão importante quanto saber configurar o cofrinho.
- Resgatar para gastos que não são emergências: uma promoção irresistível, uma viagem de última hora ou um eletrônico novo não se enquadram como emergência. A diferença entre urgência real — perda de renda, despesa médica inesperada, conserto essencial — e desejo de consumo é o que define se o resgate faz sentido.
- Misturar o fundo de emergência com outras metas: quando o mesmo cofrinho guarda tanto a reserva para imprevistos quanto o dinheiro para a viagem do ano, qualquer gasto planejado vira uma justificativa para mexer no saldo.
- Não recompor o fundo após um resgate: usar a reserva em uma emergência real é exatamente para isso que ela existe. O problema aparece quando o fundo é utilizado e nunca reposto — deixando a pessoa sem proteção para o próximo imprevisto.
- Não atualizar o valor-alvo quando a vida muda: um aumento de aluguel, um novo dependente ou uma mudança de cidade alteram os custos fixos. Se o valor-alvo do cofrinho não acompanha essa mudança, a reserva pode parecer completa sem cobrir o que precisa.
- Escolher um cofrinho sem liquidez diária: um cofrinho com prazo de resgate de 30 ou 60 dias pode ser adequado para outros objetivos, mas não para emergências. Quando o imprevisto acontece, o dinheiro precisa estar disponível sem demora.
Cada um desses erros tem uma solução direta: nomear o cofrinho com clareza, revisar o valor-alvo com regularidade e verificar as condições de resgate antes de escolher onde guardar a reserva.
Como ajustar o fundo de emergência no cofrinho ao longo do tempo
O fundo de emergência não é uma meta que, uma vez atingida, pode ser esquecida. A vida muda — e a reserva precisa acompanhar essas mudanças.
Uma revisão a cada 6 meses é suficiente na maioria dos casos, mas qualquer mudança relevante — novo emprego, mudança de cidade, nascimento de filho, alteração nos custos fixos — deve acionar uma revisão imediata. Se os gastos mensais subiram, o valor-alvo do cofrinho precisa subir junto. Manter a meta defasada cria uma falsa sensação de segurança.
Quando o fundo atingir o valor-alvo, os depósitos automáticos podem ser redirecionados para outros objetivos sem que o cofrinho de emergência seja desativado. O saldo continua lá, rendendo, e os aportes mensais passam a trabalhar por outras metas.
Nesse momento, vale considerar manter os rendimentos do cofrinho reinvestidos dentro do próprio espaço. Com o tempo, esses rendimentos funcionam como uma proteção contra a inflação — o poder de compra da reserva se mantém mesmo sem novos depósitos.
Perguntas frequentes sobre cofrinhos digitais e fundo de emergência
Cofrinhos digitais rendem mais que a poupança?
Depende do app e do tipo de aplicação vinculada ao cofrinho. Muitos cofrinhos aplicam em CDBs ou fundos de renda fixa atrelados ao CDI, que costumam ter rendimento superior ao da poupança. Vale conferir as condições de cada app antes de escolher onde guardar sua reserva.
Posso resgatar o dinheiro do cofrinho a qualquer momento?
Na maioria dos apps, os cofrinhos oferecem liquidez diária, o que permite o resgate a qualquer hora. Alguns podem ter prazo de carência de 1 dia útil após a aplicação. Para fundo de emergência, a prioridade deve ser cofrinhos com resgate imediato ou no mesmo dia.
Qual a diferença entre cofrinho digital e caixinha de investimento?
Na prática, são nomes diferentes para funcionalidades muito parecidas. Cada app usa uma nomenclatura própria — cofrinho, caixinha, objetivo, reserva. O que importa é verificar se o recurso permite separar dinheiro por meta, oferece rendimento e tem liquidez adequada para emergências.
Preciso declarar o dinheiro do cofrinho digital no Imposto de Renda?
Se o valor aplicado em CDBs ou fundos ultrapassar os limites de obrigatoriedade de declaração, sim. Os rendimentos de aplicações de renda fixa são tributados na fonte. Consulte as regras vigentes da Receita Federal para saber se há obrigatoriedade no seu caso.
Dar o primeiro passo — mesmo com um depósito pequeno — já coloca você mais perto de ter uma base financeira mais sólida. Apps como o do Mercado Pago permitem criar cofrinhos com rendimento diário e sem custo, e podem ser uma das opções para começar sua reserva de emergência hoje. Vale explorar o app, criar o primeiro cofrinho e definir um valor-alvo que faça sentido para a sua realidade.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como escolher um contador transparente para sua PME e evitar problemas fiscais
Escolher um contador transparente para uma PME envolve avaliar como o profissional comunica honorários, obrigações fiscais e decisões contábeis —…
Trust patrimonial: o que é, como funciona e vale a pena no Brasil
O trust patrimonial é uma estrutura jurídica de origem inglesa que ganhou regulamentação no Brasil e desperta dúvidas sobre sua…
Como sair da casa dos pais financeiramente preparado: guia de planejamento prático
Conquistar a independência exige mais do que vontade: exige um plano financeiro concreto. Veja como mapear custos, montar sua reserva…