Para quitar um empréstimo antes do prazo, o caminho envolve três ações centrais: solicitar o saldo devedor atualizado com o desconto proporcional dos juros futuros, verificar o valor correto junto à instituição financeira e efetuar o pagamento dentro do prazo de validade do boleto. Esse direito está assegurado pelo Artigo 52 do Código de Defesa do Consumidor (CDC) e vale para qualquer modalidade de crédito, seja consignado, pessoal ou imobiliário. Não se trata de um favor do banco, mas de uma garantia legal que impede cobranças adicionais pela antecipação.
Ao longo deste artigo, você vai encontrar os direitos que a legislação brasileira assegura na quitação antecipada, como o sistema de amortização do contrato (Tabela Price ou SAC) afeta o desconto real que você recebe, o passo a passo para executar o processo, as particularidades de cada modalidade de crédito e os critérios concretos para avaliar se a decisão financeira realmente compensa no seu caso.
Seu direito de quitar um empréstimo antes do prazo
Antes de ir ao banco ou abrir o app, vale entender a base legal que protege quem decide antecipar o pagamento, porque esse conhecimento evita cobranças indevidas e garante o desconto correto.
O que diz o Artigo 52 do Código de Defesa do Consumidor
O Artigo 52 do CDC estabelece que, em qualquer operação de crédito, o consumidor tem direito à liquidação antecipada do débito com a redução proporcional dos juros e encargos futuros. Isso significa que, ao quitar antes do prazo, você paga apenas o principal restante mais os juros que já incidiram até aquele momento, sem os juros das parcelas que ainda não venceram.
A Resolução BCB 3.516/2007 do Banco Central reforça essa proteção ao proibir que as instituições financeiras cobrem qualquer taxa ou multa pela liquidação antecipada. Se uma instituição tentar incluir algum encargo extra no extrato de quitação, a pessoa pode contestar citando essa norma e, se necessário, registrar uma reclamação no Banco Central ou no Procon da sua cidade.
O que muda no Custo Efetivo Total (CET) na quitação antecipada
O Custo Efetivo Total representa o conjunto de encargos do empréstimo: juros, tarifas administrativas, seguros obrigatórios e IOF. Na quitação antecipada, porém, nem todos esses componentes são abatidos da mesma forma.
Os juros futuros são reduzidos de forma proporcional ao tempo restante do contrato. O IOF, por outro lado, já foi retido no momento da contratação e não é devolvido ao antecipar o pagamento. Esse é um ponto que a maioria das instituições não esclarece com clareza: a economia real na quitação antecipada vem dos juros futuros, não do IOF já pago. Para ilustrar, em um empréstimo de R$ 12.000 com CET de 3% ao mês, quitar seis meses antes do prazo pode representar uma economia de centenas de reais apenas nos juros que deixarão de incidir.
Como o sistema de amortização afeta o desconto que você recebe
O valor que você economiza ao quitar antes do prazo não depende só de quanto falta pagar. Depende também do sistema de amortização do seu contrato, um detalhe que muda bastante o resultado final.
Tabela Price: por que a economia é maior no início do contrato
Na Tabela Price, as parcelas mensais têm valor fixo durante todo o contrato. O que varia é a composição interna de cada parcela: no início, a maior parte do valor pago corresponde a juros; nos meses finais, a maior parte corresponde à amortização do principal.
Isso tem uma consequência direta para quem pensa em antecipar. Considere um empréstimo de R$ 10.000 em 24 parcelas com taxa de 2,5% ao mês. Quem quita no 6º mês ainda tem a maior parte dos juros futuros pela frente e obtém um desconto expressivo. Quem quita no 20º mês já consumiu a maior parte dos juros ao longo do contrato e a economia restante é bem menor. Em contratos com Tabela Price, antecipar cedo faz diferença real.
SAC: amortização constante e juros decrescentes
No Sistema de Amortização Constante (SAC), o principal é dividido em partes iguais ao longo de todas as parcelas, mas os juros incidem sobre o saldo devedor restante. Por isso, as parcelas são mais altas no início e diminuem progressivamente.
Na quitação antecipada pelo SAC, o desconto corresponde aos juros que incidiriam sobre o saldo devedor nos meses restantes. Como esses juros já são decrescentes por natureza, o impacto da antecipação tende a ser mais uniforme ao longo do contrato do que na Tabela Price. Para verificar qual sistema se aplica ao seu contrato, basta consultar o documento de adesão ou solicitar essa informação diretamente à instituição financeira, já que ela é obrigada a informar.
O sistema de amortização do seu contrato é o ponto de partida para calcular a economia real antes de tomar qualquer decisão.
Passo a passo para quitar um empréstimo antes do prazo
O processo de quitação antecipada segue uma sequência lógica que vale conhecer antes de iniciar:
- Solicite o extrato de quitação antecipada. A instituição financeira é obrigada a fornecer um documento com o saldo devedor atualizado e já descontado dos juros futuros. Se o valor apresentado não incluir esse desconto, cite o Artigo 52 do CDC para exigir o cálculo correto.
- Use os canais disponíveis para simular antes de confirmar. A maioria dos bancos e fintechs oferece simulação de quitação antecipada pelo app ou pelo internet banking, sem necessidade de ligar para o SAC. Essa simulação permite comparar o valor a pagar com o que você teria desembolsado ao seguir o cronograma original.
- Verifique o prazo de validade do boleto de quitação. O saldo devedor é atualizado diariamente com a incidência de juros, então o boleto gerado costuma ter validade de 1 a 5 dias úteis. Após esse prazo, é necessário solicitar um novo documento com o valor recalculado.
- Efetue o pagamento e guarde o comprovante. Após o pagamento, solicite a carta de quitação por escrito. Esse documento comprova formalmente que a dívida foi encerrada e pode ser necessário em consultas de crédito futuras.
- Confirme o encerramento do contrato. Verifique se as cobranças cessaram, sobretudo no crédito consignado, onde o desconto sai diretamente da folha de pagamento ou do benefício do INSS. Se o desconto continuar após a quitação, entre em contato imediato com a instituição.
Um ponto de atenção importante: antes de usar qualquer valor disponível para quitar o empréstimo, vale avaliar se esse dinheiro não faz parte da sua reserva de emergência. Comprometer essa reserva pode deixar as finanças vulneráveis diante de imprevistos.
Quitação antecipada por modalidade de crédito
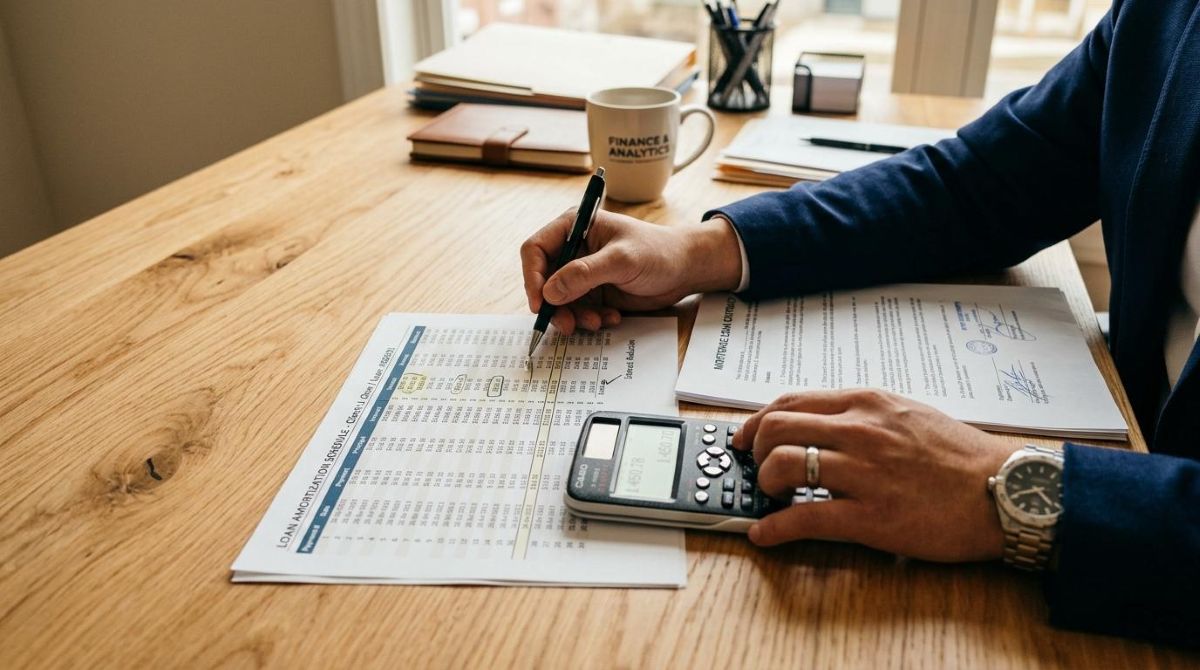
Cada modalidade de crédito tem regras e implicações diferentes na hora de antecipar o pagamento. Conhecer essas particularidades evita surpresas e ajuda a tomar a decisão mais vantajosa para cada situação.
Crédito consignado: liberação da margem consignável
No crédito consignado, as parcelas são descontadas diretamente do contracheque ou do benefício do INSS. Ao quitar o contrato, a Reserva de Margem Consignável (RMC) que estava comprometida com aquelas parcelas é liberada automaticamente.
A RMC é o percentual máximo da renda que pode ser comprometido com descontos consignados (em geral, até 35% para empréstimos e 5% para cartão consignado, conforme a legislação vigente). Após a quitação, essa margem volta a ficar disponível para novos contratos ou simplesmente para compor o orçamento mensal. A liberação pode levar alguns dias úteis para refletir no sistema do empregador ou do INSS, dependendo do ciclo de processamento.
Crédito pessoal: calcular o custo de oportunidade antes de decidir
No crédito pessoal, a decisão de quitar antes do prazo passa por um critério financeiro objetivo: o custo de oportunidade. A lógica é comparar a taxa de juros do empréstimo com o rendimento que o dinheiro usada para quitar teria se ficasse aplicado.
Por exemplo, se o empréstimo cobra 3,5% ao mês e uma aplicação conservadora como um CDB 100% CDI rende cerca de 0,9% ao mês, quitar o empréstimo representa um ganho líquido de 2,6 pontos percentuais ao mês. Por outro lado, se a taxa do empréstimo for de 0,8% ao mês (como pode ocorrer em algumas linhas subsidiadas), manter o dinheiro aplicado pode ser mais vantajoso do que antecipar o pagamento. O critério central é sempre comparar as duas taxas antes de decidir.
Financiamento imobiliário: quando o FGTS pode ajudar
No financiamento imobiliário, existe uma possibilidade que muitas pessoas desconhecem: o uso do FGTS para amortizar ou quitar o saldo devedor. A Lei 8.036/90 e as normas do Conselho Curador do FGTS permitem essa utilização a cada dois anos, desde que o imóvel seja residencial, esteja em uso próprio e o trabalhador atenda aos critérios de tempo de contribuição ao fundo.
As condições específicas variam conforme o agente financeiro e o tipo de financiamento, então vale consultar a Caixa Econômica Federal ou a instituição responsável pelo contrato para verificar a elegibilidade. O FGTS pode reduzir tanto o valor das parcelas quanto o prazo total do financiamento, dependendo da opção escolhida no momento da amortização.
Em todas as modalidades, o primeiro passo é sempre o mesmo: solicitar o extrato de quitação atualizado com o desconto dos juros futuros já aplicado.
Quando quitar antes do prazo vale a pena — e quando não vale
A decisão de antecipar a quitação depende do contexto financeiro de cada pessoa. Alguns cenários tornam a antecipação vantajosa; outros indicam que pode ser melhor aguardar.
Cenários em que a quitação antecipada tende a compensar:
- A taxa de juros do empréstimo é superior ao rendimento de aplicações conservadoras disponíveis
- Há uma entrada de dinheiro extra não prevista no orçamento, como 13º salário, restituição do Imposto de Renda ou bônus
- O contrato ainda está no início, com grande concentração de juros futuros a abater
- Existe interesse em liberar a margem consignável ou reduzir o comprometimento mensal de renda
Cenários em que pode ser mais prudente aguardar:
- O valor disponível para quitar faz parte da reserva de emergência
- A taxa do empréstimo é baixa e o dinheiro rende mais em uma aplicação financeira
- O contrato está próximo do fim e os juros restantes são mínimos
- Existem outras dívidas com taxas mais altas ainda em aberto (o mais indicado é priorizar as dívidas mais caras)
Quando não há capital disponível para quitar, mas as taxas do contrato atual são desvantajosas, a portabilidade de crédito (regulamentada pela Resolução CMN nº 4.292) é uma alternativa a considerar. Por meio dela, é possível transferir a dívida para outra instituição que ofereça uma taxa menor, o que equivale a “quitar” o contrato original sem precisar desembolsar o valor total de uma vez.
Perguntas frequentes sobre como quitar um empréstimo antes do prazo
O banco pode cobrar taxa para aceitar a quitação antecipada?
Não. A Resolução BCB 3.516/2007 proíbe qualquer cobrança de taxa ou multa pela liquidação antecipada de crédito no Brasil. Se a instituição tentar incluir esse tipo de encargo no extrato, a pessoa pode contestar citando essa norma e, se necessário, registrar uma reclamação formal no Banco Central ou no Procon.
O IOF pago na contratação é devolvido se eu quitar antes do prazo?
O IOF retido no momento da assinatura do contrato não é restituído na quitação antecipada. A proteção legal garante que nenhum novo IOF seja cobrado sobre a operação de antecipação, mas o valor já descontado na contratação permanece com a Receita Federal.
É melhor reduzir o valor das parcelas ou o número de parcelas ao amortizar parcialmente?
Reduzir o número de parcelas costuma gerar maior economia total em juros, pois encurta o tempo de exposição à taxa de juros contratada. Reduzir o valor das parcelas, por sua vez, alivia o orçamento mensal de forma imediata. A escolha depende da prioridade financeira de cada pessoa, e algumas instituições permitem escolher entre as duas opções; outras aplicam a regra padrão prevista no contrato.
Quanto tempo leva para o contrato ser encerrado após o pagamento?
Após a confirmação do pagamento, a baixa do contrato costuma ocorrer em até 5 dias úteis. No crédito consignado, a interrupção do desconto na folha pode levar um pouco mais, dependendo do ciclo de processamento do empregador ou do INSS. Por isso, solicitar a carta de quitação por escrito é a forma mais segura de comprovar o encerramento formal do contrato.
Posso usar o Pix para pagar o boleto de quitação?
Depende da instituição financeira. Algumas aceitam Pix ou TED para o pagamento do saldo devedor; outras exigem o boleto específico de quitação gerado pelo sistema. Vale confirmar o canal de pagamento aceito diretamente com a instituição ao solicitar o extrato, pois o boleto tem prazo de validade curto e não pode ser reaproveitado após o vencimento.
Com o saldo devedor em mãos e os critérios de decisão claros, o próximo passo é acessar o app da sua instituição financeira e simular a quitação antes de confirmar qualquer pagamento. Alguns apps financeiros, como o do Mercado Pago, por exemplo, permitem consultar e antecipar parcelas de empréstimos diretamente pelo celular, sem necessidade de ligação ou visita à agência. Simular antes de pagar é a forma mais segura de confirmar que o desconto aplicado está de acordo com o que a lei garante.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como investir em CDB pela primeira vez: guia com passo a passo e critérios de escolha
Para investir em CDB pela primeira vez, o caminho é abrir uma conta em um banco ou corretora que ofereça…
Sinais de um empréstimo com condições abusivas que você precisa conhecer
Identificar os sinais de um empréstimo com condições abusivas não exige formação em finanças, mas exige saber o que observar,…
Como comparar o custo real de dois empréstimos com precisão e segurança
Para comparar o custo real de dois empréstimos, o indicador central é o Custo Efetivo Total (CET), que reúne juros,…