Escolher entre os programas de fidelidade financeira não depende de um ranking universal, mas do seu próprio perfil de consumo. O programa ideal é aquele cujas regras de acúmulo e resgate se alinham com onde, como e com que frequência você gasta — e não o que acumula mais pontos no papel. Quem gasta mais em supermercado tem necessidades diferentes de quem viaja com frequência a trabalho, e um programa excelente para um perfil pode ser irrelevante para outro.
Ao longo deste artigo, você vai encontrar os três modelos principais de fidelidade financeira, um framework prático com critérios concretos para comparar qualquer programa, os erros mais comuns na hora de escolher, um panorama das opções disponíveis no Brasil e um guia de passos para montar sua própria estratégia. Ao final, há perguntas frequentes que ajudam a resolver dúvidas pontuais antes de tomar uma decisão.
Como funcionam os programas de fidelidade em bancos e apps financeiros
Antes de comparar opções, vale entender as mecânicas que os programas de fidelidade financeira costumam usar. Cada modelo tem regras próprias de acúmulo e resgate que influenciam o quanto você aproveita de fato.
Programas baseados em pontos e milhas
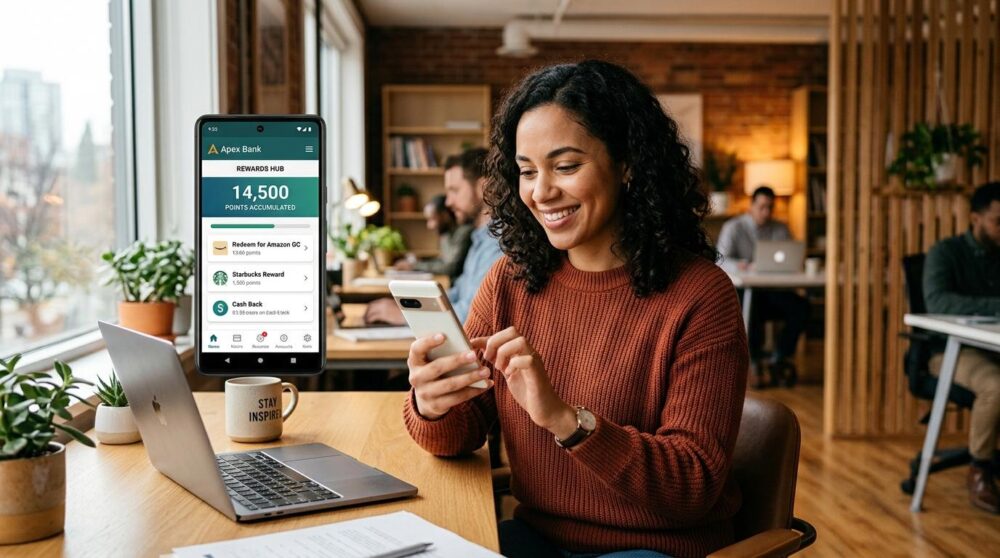
Nesse modelo, cada real gasto converte em uma quantidade de pontos ou milhas, de acordo com uma taxa definida pelo programa. O resgate costuma acontecer em passagens aéreas, hospedagens, produtos ou transferências para programas de companhias aéreas parceiras.
A lógica é atraente para quem tem gastos elevados e concentrados, pois o valor de cada ponto tende a ser maior quando resgatado em viagens do que em produtos. O desafio está na variação da taxa de conversão: alguns programas oferecem 1,5 ponto por real em compras gerais, mas chegam a 3 pontos por real em categorias específicas como restaurantes ou combustível.
Programas com cashback
O cashback devolve ao saldo do titular um percentual do valor gasto. O retorno é direto e previsível — se o programa oferece 1% de cashback, cada R$ 100 gastos devolvem R$ 1. Esse modelo funciona bem para quem tem gastos distribuídos em diversas categorias do cotidiano e prefere um benefício tangível sem precisar gerenciar conversões.
Alguns apps financeiros e cartões oferecem cashback diferenciado por categoria: mais retorno em farmácias, por exemplo, e menos em transferências. Conhecer essas regras é o que determina se o programa vai de fato trabalhar a seu favor.
Programas com benefícios exclusivos e parcerias
Nesse formato, o valor não está em pontos nem em dinheiro de volta, mas em acesso a experiências e serviços: salas VIP em aeroportos, seguros de viagem, descontos em parceiros comerciais, ingressos prioritários ou atendimento preferencial. O benefício é menos quantificável, mas pode representar uma economia real para quem usa esses serviços com regularidade.
Esse modelo tende a fazer mais sentido para quem já consome os serviços oferecidos como benefício. Pagar por um cartão com acesso a sala VIP tem valor diferente para quem viaja todo mês e para quem viaja uma vez por ano.
Critérios práticos para escolher o programa de fidelidade financeira certo
Esta é a parte que a maioria dos guias ignora: em vez de indicar “o melhor programa”, o mais útil é ter um conjunto de critérios que você pode aplicar a qualquer opção antes de aderir. Com esses parâmetros em mãos, a comparação se torna objetiva e baseada na sua realidade financeira.
- Taxa de conversão real: calcule quantos reais você precisa gastar para acumular 1 ponto ou 1% de cashback. Um programa que oferece 2 pontos por real pode parecer superior a outro que oferece 1,5 — mas se o valor de resgate do segundo for maior, a conta muda.
- Alinhamento com seus gastos reais: verifique se as categorias com maior bonificação coincidem com onde você mais gasta. Se o programa bonifica viagens internacionais e você gasta mais em mercado e farmácia, o retorno será menor do que parece.
- Prazo de validade dos pontos: muitos programas têm pontos com validade de 12 a 24 meses. Se o seu ritmo de acúmulo for lento, você pode perder pontos antes de atingir o mínimo para resgate.
- Custo de manutenção: some a anuidade do cartão ou mensalidade do serviço e compare com o retorno estimado ao longo do ano. Um programa com 2% de cashback perde atratividade se a anuidade for alta e seus gastos mensais forem baixos.
- Variedade e valor real das opções de resgate: um programa com muitos pontos acumulados pode decepcionar se as opções de resgate forem limitadas ou com valor de mercado baixo. Verifique se você consegue resgatar de forma que faça sentido para o seu perfil.
Para tornar isso concreto: imagine dois programas hipotéticos. O programa A oferece 1,5 ponto por real, com validade de 12 meses e resgate mínimo de 5.000 pontos em passagens. O programa B oferece 1% de cashback direto no saldo, sem validade e sem mínimo. Para quem gasta R$ 800 por mês, o programa A acumularia 1.200 pontos por mês — levando mais de 4 meses só para atingir o mínimo de resgate. O programa B devolveria R$ 8 por mês de forma automática. A escolha depende de quanto você valoriza cada tipo de retorno.
Erros comuns ao comparar programas de fidelidade e como evitar
Um dos erros mais comuns é aumentar os gastos mensais com o objetivo de acumular pontos mais rápido. O raciocínio parece lógico — gastar mais para ganhar mais —, mas o benefício acumulado raramente compensa o valor extra desembolsado. O programa de fidelidade funciona como potencializador de gastos que você já faria, não como justificativa para novos.
Outro ponto que passa despercebido é a anuidade do cartão. Quando a comparação se limita à taxa de cashback ou à quantidade de pontos por real, o custo fixo anual fica de fora da conta. Um cartão com 1,5% de cashback e anuidade de R$ 600 por ano exige que você gaste ao menos R$ 40.000 anuais só para cobrir esse custo — o que representa mais de R$ 3.300 por mês.
A expiração de pontos é outra armadilha frequente. Muitas pessoas aderem a programas com entusiasmo, acumulam pontos nos primeiros meses e depois reduzem o uso do cartão. Quando lembram de resgatar, parte dos pontos já expirou. Definir uma meta de resgate antes de aderir ao programa ajuda a evitar essa perda.
Por fim, há a tendência de comparar programas pela quantidade de pontos sem considerar o valor de resgate. Dez mil pontos em um programa podem valer R$ 100 em passagens; em outro, podem valer R$ 40 em produtos de catálogo. O número de pontos sem o valor de conversão não diz nada sobre o benefício real.
Programas de fidelidade financeira no Brasil: opções para conhecer
O mercado brasileiro oferece uma variedade de programas com focos distintos. Conhecer as características de cada um ajuda a identificar quais merecem uma análise mais detalhada com base nos critérios já apresentados.
- Mercado Pago: por exemplo, o app do Mercado Pago oferece cashback em compras realizadas pelo app e benefícios que variam conforme o nível de uso da conta, com foco em praticidade para o dia a dia.
- Livelo: programa de pontos com ampla rede de parceiros para acúmulo e resgate, incluindo viagens, produtos e transferências para programas de milhas aéreas.
- LATAM Pass: voltado para quem viaja com frequência pela LATAM, permite acumular milhas em compras no cartão e resgatar em passagens, upgrades e produtos.
- Nubank Rewards: programa de pontos do Nubank que permite resgatar em cashback, produtos ou transferências para programas de milhas, com pontos sem prazo de expiração enquanto o plano estiver ativo.
- Vai de Visa: programa da bandeira Visa com foco em descontos e cashback em estabelecimentos parceiros, sem necessidade de acúmulo de pontos.
- Mastercard Surpreenda: funciona por sorteio de prêmios a cada compra realizada com cartão Mastercard, com benefícios que variam por campanha.
Cada um desses programas tem um perfil de uso diferente — alguns favorecem quem viaja, outros quem concentra gastos em parceiros específicos, outros ainda quem prefere retorno financeiro direto. Não existe opção universalmente superior: a que faz mais sentido é a que melhor se encaixa no seu padrão de consumo real.
Como montar uma estratégia pessoal de fidelidade financeira
Ter clareza sobre seus hábitos de gasto é o ponto de partida para qualquer estratégia de fidelidade que funcione de verdade. Sem esse mapeamento, a escolha tende a ser baseada em marketing, não em retorno real.
- Mapeie seus gastos mensais por categoria: separe quanto você gasta em alimentação, transporte, viagens, farmácia, assinaturas e lazer. Esse levantamento revela onde estão suas maiores oportunidades de acúmulo.
- Simule o retorno em cada programa que considerar: aplique a taxa de conversão do programa às suas categorias de maior gasto e calcule o retorno anual estimado. Compare esse valor com o custo de manutenção.
- Defina uma meta de resgate antes de aderir: saber se você quer cashback, passagens aéreas ou produtos muda qual programa faz mais sentido. A meta orienta a escolha e evita acúmulo sem direção.
- Revise sua escolha a cada 6 a 12 meses: seus hábitos de consumo mudam, e os programas também atualizam suas regras. Uma revisão com regularidade garante que o programa continue valendo a pena.
- Considere combinar mais de um programa: usar um cartão com cashback para gastos do cotidiano e outro com milhas para compras maiores pode potencializar os benefícios totais, desde que a gestão dos dois não se torne um peso.
A estratégia mais eficiente não é necessariamente a mais complexa. Para muitas pessoas, um único programa bem escolhido e usado de forma consistente entrega mais resultado do que três programas gerenciados pela metade.
Perguntas frequentes sobre programas de fidelidade financeira
Vale a pena pagar anuidade para ter acesso a um programa de fidelidade?
Depende do volume de gastos mensais e do valor de resgate que você consegue alcançar ao longo do ano. O caminho mais seguro é calcular se o retorno estimado em pontos ou cashback supera o custo da anuidade — só assim a conta fecha a seu favor.
Posso participar de mais de um programa de fidelidade ao mesmo tempo?
Sim, muitas pessoas combinam programas para aproveitar categorias bonificadas diferentes em cada um. O desafio principal é gerenciar os prazos de validade e as metas de resgate de cada programa sem perder o controle.
Pontos de fidelidade expiram?
Na maioria dos programas, sim — o prazo varia de 12 meses a 3 anos, dependendo das regras de cada um. Verificar essas condições antes de aderir ajuda a evitar a perda de pontos acumulados por inatividade ou pelo simples passar do tempo.
Cashback ou pontos: qual rende mais?
O cashback oferece retorno direto e previsível; os pontos podem ter valor maior quando resgatados de forma estratégica, como em passagens aéreas. O que rende mais depende do perfil de consumo e da meta de resgate de cada pessoa — não existe uma resposta única válida para todos os casos.
Depois de mapear seus gastos e entender os critérios de comparação, o próximo passo é testar na prática. O app do Mercado Pago pode ser um ponto de partida para quem busca cashback e benefícios integrados ao uso diário das finanças — vale explorar as condições disponíveis e ver se o perfil do programa se alinha com o seu.
Consulte condições e tarifas em:
https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como aproveitar promoções relâmpago em apps financeiros sem perder dinheiro
Para aproveitar promoções relâmpago em apps financeiros — como cashback turbinado, desconto em Pix ou cupons com validade de poucas…
O que é CET e por que importa mais que a taxa de juros anunciada
O CET (Custo Efetivo Total) é o indicador que reúne todos os encargos de uma operação de crédito, incluindo juros,…
Como pagar boleto vencido pelo celular: passo a passo e o que muda no valor
Pagar um boleto vencido pelo celular é possível e funciona em qualquer app de banco ou carteira digital: basta escanear…