Para empréstimos comuns, como crédito pessoal e financiamento de veículos, a referência de mercado é comprometer até 30% da renda líquida mensal com parcelas. Já no empréstimo consignado, a legislação brasileira permite percentuais maiores: até 40% para beneficiários do INSS e servidores públicos, e até 35% para trabalhadores com carteira assinada. O ponto central aqui é que esse cálculo deve ser feito sempre sobre a renda líquida, e não sobre o salário bruto, pois os descontos obrigatórios já reduzem o valor que de fato entra na sua conta.
Ao longo deste artigo, você vai encontrar como calcular o seu índice de endividamento com uma fórmula prática, o que diz a lei para cada perfil de trabalhador, como os bancos avaliam a capacidade de pagamento além do score de crédito e de que forma o sistema de amortização escolhido afeta o comprometimento do seu salário ao longo do tempo.
Renda bruta ou líquida: qual é a base certa para calcular o comprometimento
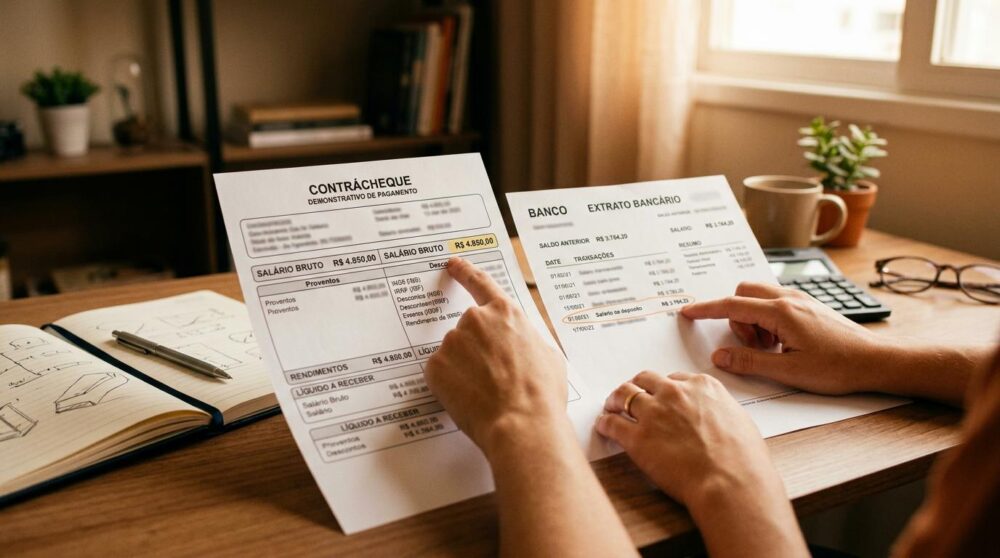
Muitas pessoas cometem um erro no ponto de partida: usam o salário bruto como base para estimar o quanto podem pagar de parcelas. O salário bruto é o valor nominal do contrato, antes de qualquer desconto. A renda líquida, por sua vez, é o que sobra após a dedução do INSS e do Imposto de Renda, que variam conforme a faixa salarial de cada pessoa.
Para ilustrar: uma pessoa com salário bruto de R$ 4.000 pode ter uma renda líquida próxima de R$ 3.300, dependendo da alíquota de INSS e da faixa de IR aplicável. Isso significa que os 30% de comprometimento recomendados incidem sobre R$ 3.300, e não sobre R$ 4.000, o que representa uma diferença de cerca de R$ 210 no valor máximo de parcela disponível.
Além dos descontos obrigatórios, as instituições financeiras costumam considerar também os descontos voluntários fixos ao calcular a margem real disponível. Plano de saúde, previdência privada e vale-transporte descontado em folha reduzem ainda mais o valor líquido que chega à conta, o que pode impactar a análise de crédito mesmo quando os percentuais legais ainda não foram atingidos.
A regra dos 30% e as zonas de risco no comprometimento salarial
Para empréstimos comuns, o mercado financeiro brasileiro usa a regra dos 30% como referência de saúde financeira. Mas entender onde você está dentro desse espectro exige um cálculo específico, que considera todas as dívidas ativas, não só a nova contratação pretendida.
Como calcular o seu índice de endividamento
A fórmula é direta: divida o total das suas parcelas mensais ativas pela renda mensal líquida e multiplique por 100. Em notação técnica: (Total das Parcelas Mensais / Renda Mensal Líquida) x 100.
Um exemplo concreto: se a sua renda líquida é de R$ 3.300 e você já paga R$ 500 de prestação de um financiamento de veículo mais R$ 300 de crédito pessoal, o seu índice atual é (R$ 800 / R$ 3.300) x 100, o que resulta em aproximadamente 24%. Antes de contratar um novo empréstimo com parcela de R$ 300, o cálculo passa a ser (R$ 1.100 / R$ 3.300) x 100, chegando a 33%, já na zona de risco. O índice deve sempre refletir o cenário completo das suas obrigações financeiras mensais.
As três zonas de risco: segurança, atenção e perigo
O mercado financeiro divide o comprometimento de renda em três faixas que sinalizam níveis distintos de exposição ao risco:
- Zona de segurança (até 20%): o orçamento tem folga para imprevistos, a aprovação de crédito tende a ser mais acessível e há espaço para poupar ou investir.
- Zona de atenção (entre 20% e 30%): o orçamento ainda é sustentável, mas qualquer variação na renda ou despesa extra pode pressionar as finanças. Bancos podem oferecer crédito, porém com análise mais criteriosa.
- Zona de perigo (acima de 30%): o risco de inadimplência aumenta de forma considerável, a margem para emergências praticamente desaparece e muitas instituições tendem a negar novos créditos ou a oferecer condições menos favoráveis.
Conhecer em qual zona você está antes de assinar qualquer contrato é o que diferencia uma decisão de crédito consciente de uma que pode comprometer meses de orçamento.
Limites legais para empréstimo consignado: o que diz a legislação
O empréstimo consignado tem regras próprias definidas em lei, com percentuais máximos que variam conforme o vínculo da pessoa trabalhadora. Conhecer esses limites é fundamental antes de contratar ou renovar qualquer operação consignada.
Margem consignável por perfil: INSS, servidor público e CLT
A legislação brasileira, com base na Lei nº 14.509/2022 e na Medida Provisória nº 1.355/2026, estabelece os seguintes limites de margem consignável:
- Beneficiários do INSS: até 40% do benefício, sendo 35% destinados a empréstimos e até 5% para cartão de crédito consignado.
- Servidores públicos: até 40% da remuneração, com a mesma divisão entre empréstimos e cartão consignado.
- Trabalhadores CLT: até 35% do salário líquido para empréstimos consignados.
Uma característica central do consignado é que o desconto ocorre de forma direta na folha de pagamento ou no benefício, antes de o valor cair na conta da pessoa contratante. Isso reduz o risco de inadimplência para a instituição financeira, o que costuma se refletir em taxas de juros menores em comparação com outras modalidades de crédito pessoal.
O mínimo existencial como proteção legal
Mesmo quando os percentuais legais ainda não foram atingidos, existe uma proteção adicional: o mínimo existencial. A Lei nº 14.181/2021, conhecida como Lei do Superendividamento, e o Decreto nº 11.567/2023 estabelecem que nenhum desconto pode inviabilizar a subsistência básica da pessoa devedora.
Na prática, isso significa que, independentemente do contrato firmado, a pessoa deve manter acesso a recursos suficientes para cobrir necessidades essenciais como alimentação, moradia e saúde. Esse piso de proteção funciona como um limite absoluto que prevalece sobre qualquer cálculo percentual, e pode ser invocado em situações de superendividamento reconhecido.
Como os bancos avaliam se o seu salário suporta um novo empréstimo
Quando uma pessoa solicita crédito, a análise vai muito além do score. As instituições financeiras usam ferramentas específicas para medir a capacidade de pagamento real, e entender esse processo ajuda a compreender por que um pedido pode ser negado mesmo com histórico limpo.
Os três elementos centrais dessa análise são:
- Sistema de Informações de Créditos (SRC) do Banco Central: registra todas as operações de crédito acima de R$ 200 no sistema financeiro nacional. Com esse banco de dados, a instituição consegue ver o nível real de comprometimento atual do solicitante, incluindo dívidas em outros bancos e financeiras.
- DSR (Debt Service Ratio): indicador que mede a parcela da renda líquida destinada ao serviço da dívida, ou seja, ao pagamento de juros e amortização. Quanto maior o DSR, menor a margem disponível para novos compromissos financeiros.
- CET (Custo Efetivo Total): engloba não apenas a taxa de juros nominal, mas também tarifas, IOF, seguros e outros encargos. O CET define o comprometimento real da renda por parcela, que pode ser consideravelmente maior do que a taxa anunciada na oferta de crédito.
Quem já teve crédito negado mesmo com score elevado pode ter encontrado, como fator determinante, um comprometimento de renda acima do limite considerado seguro pela instituição. O score mede o histórico de pagamentos; o comprometimento de renda mede a capacidade atual de honrar uma nova obrigação.
Tabela SAC ou Tabela Price: como o sistema de amortização afeta o seu salário
Um aspecto que raramente aparece nas discussões sobre comprometimento salarial é a escolha do sistema de amortização. Essa decisão, tomada no momento da contratação, tem impacto direto sobre quanto do seu salário será comprometido mês a mês, e por quanto tempo.
Na Tabela Price, as parcelas são fixas durante todo o prazo do contrato. O comprometimento mensal é constante, o que facilita o planejamento do orçamento. No entanto, como os juros incidem sobre o saldo devedor de forma proporcional ao longo do tempo, o custo total da dívida tende a ser maior em comparação com outros sistemas.
Na Tabela SAC (Sistema de Amortização Constante), as parcelas são decrescentes: a amortização do principal é igual em todos os meses, mas os juros diminuem à medida que o saldo devedor cai. O resultado é que as primeiras parcelas são mais altas, o que exige maior comprometimento inicial da renda. Com o passar dos meses, o valor das parcelas cai, liberando margem orçamentária progressivamente.
Para ilustrar a diferença sem usar valores fixos que possam se desatualizar: em um empréstimo de prazo médio, a primeira parcela no SAC pode ser entre 10% e 20% maior do que a parcela equivalente no Price. Ao final do contrato, porém, a última parcela do SAC pode representar menos da metade do que seria pago no Price. Quem espera aumento de renda nos próximos anos ou quer reduzir o custo total da dívida pode encontrar vantagem no SAC; quem precisa de previsibilidade orçamentária imediata tende a preferir o Price.
Perguntas frequentes sobre comprometimento de salário com empréstimos
Qual é o percentual máximo do salário que posso comprometer com empréstimos?
Para empréstimos comuns, a referência de mercado é até 30% da renda líquida mensal. Para o consignado, os limites legais chegam a 35% para trabalhadores CLT e a 40% para beneficiários do INSS e servidores públicos. O cálculo deve sempre considerar a renda líquida, após descontos de INSS e Imposto de Renda, e não o salário bruto.
O que acontece se eu comprometer mais de 30% da renda com dívidas?
Não existe proibição legal para empréstimos comuns acima de 30%, mas o risco de inadimplência aumenta de forma considerável. Os bancos podem negar novos créditos ou oferecer condições menos favoráveis, como taxas mais altas ou prazos reduzidos. A zona acima de 30% também reduz a margem disponível para lidar com imprevistos financeiros, como perda de renda ou despesas emergenciais.
O empréstimo consignado pode consumir todo o meu salário?
Não. A legislação estabelece percentuais máximos de margem consignável e, além disso, a Lei do Superendividamento garante o mínimo existencial. Mesmo dentro dos limites percentuais permitidos, nenhum desconto pode inviabilizar o acesso a recursos básicos de subsistência, como alimentação, moradia e saúde.
Como saber se ainda tenho margem disponível para contratar um novo empréstimo?
O caminho é calcular o índice de endividamento atual: some todas as parcelas mensais ativas e divida pela renda líquida, multiplicando por 100. Se o resultado ficar abaixo de 20%, há margem confortável; entre 20% e 30%, o sinal é de atenção; acima de 30%, o risco é elevado. Para o consignado, a margem disponível pode ser verificada no contracheque ou diretamente com a instituição financeira.
Parcelas de cartão de crédito entram no cálculo de comprometimento de renda?
Sim. Os bancos costumam considerar o valor mínimo da fatura ou um percentual do limite utilizado ao calcular o comprometimento total da renda do solicitante. Incluir todas as dívidas ativas no cálculo do índice de endividamento, incluindo cartão de crédito, oferece uma visão mais realista da situação financeira e evita surpresas na hora de solicitar um novo crédito.
Tomar decisões de crédito com base em dados concretos sobre o seu comprometimento de renda é o que separa um empréstimo que ajuda de um que pesa. Para acompanhar o saldo disponível, simular condições de empréstimo pessoal e monitorar o orçamento em um só lugar, por exemplo, o app do Mercado Pago oferece ferramentas que permitem visualizar essas informações antes de assinar qualquer contrato. Vale explorar as condições disponíveis diretamente no app para entender o que cabe no seu orçamento sem comprometer a sua estabilidade financeira.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como investir em CDB pela primeira vez: guia com passo a passo e critérios de escolha
Para investir em CDB pela primeira vez, o caminho é abrir uma conta em um banco ou corretora que ofereça…
Como quitar um empréstimo antes do prazo e economizar nos juros
Para quitar um empréstimo antes do prazo, o caminho envolve três ações centrais: solicitar o saldo devedor atualizado com o…
Sinais de um empréstimo com condições abusivas que você precisa conhecer
Identificar os sinais de um empréstimo com condições abusivas não exige formação em finanças, mas exige saber o que observar,…