Quando a necessidade de dinheiro aparece, a dúvida entre usar o limite do cartão ou contratar um empréstimo pessoal costuma se resolver pelo caminho mais imediato, não pelo mais barato. Se você vai quitar a fatura integralmente no vencimento, o cartão pode ter custo zero. Se o pagamento vai se estender além de 30 dias, o empréstimo pessoal, ou uma modalidade de menor custo como o consignado, tende a ter um Custo Efetivo Total (CET) muito inferior ao crédito rotativo. Um fator que quase nenhuma comparação menciona é o impacto de cada escolha no score de crédito, e ele pode ser determinante para as condições que você vai encontrar no futuro.
Neste artigo você vai encontrar o que é o CET e por que ele é o indicador correto para comparar essas opções, como funciona o crédito rotativo e os riscos da Resolução nº 4.549 do CMN, quando o empréstimo pessoal faz sentido, quais alternativas de menor custo existem no Brasil e como cada modalidade afeta a sua pontuação de crédito.
CET: o indicador que realmente define qual opção custa menos
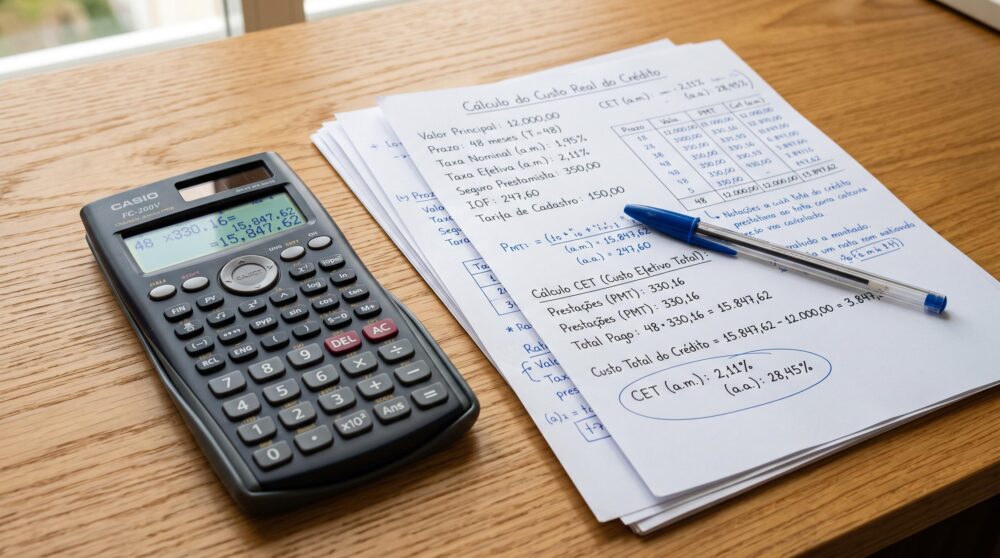
Comparar a taxa de juros nominal entre um empréstimo e o limite do cartão é como comparar o preço de etiqueta de dois produtos sem olhar para os impostos e taxas adicionais. O Custo Efetivo Total (CET) é o indicador obrigatório pelo Banco Central do Brasil que reúne todos os encargos de uma operação de crédito: juros nominais, tarifas de cadastro, seguros contratados e o IOF, que incide à alíquota diária de 0,0082% mais uma alíquota adicional de 0,38% sobre o valor total da operação.
A diferença entre taxa nominal e CET pode ser expressiva. Um empréstimo pessoal com taxa nominal de 3,5% ao mês, ao somar IOF e tarifa de cadastro, pode chegar a um CET próximo de 5% ao mês. O crédito rotativo do cartão, com taxa nominal média acima de 14% ao mês segundo dados do Banco Central, tem um CET ainda mais elevado quando os encargos são somados. Duas opções que parecem próximas na taxa nominal revelam custos reais completamente distintos quando o CET é colocado lado a lado.
Antes de contratar qualquer modalidade, as instituições financeiras são obrigadas a apresentar o CET na proposta. Solicitar essa informação de forma antecipada é o passo que mais impacta o resultado financeiro da decisão, e é um direito do consumidor garantido pela regulamentação vigente.
Limite do cartão de crédito: quando ele trabalha a seu favor (e quando não)
O limite do cartão pode ser uma ferramenta de custo zero, ou uma das formas de crédito mais caras do mercado. A diferença está em como e por quanto tempo ele é usado.
O crédito rotativo e a Resolução nº 4.549 do CMN
O crédito rotativo é acionado automaticamente quando a fatura do cartão não é paga de forma integral no vencimento. As taxas médias dessa modalidade superam 400% ao ano, de acordo com os dados divulgados pelo Banco Central do Brasil, o que a coloca entre as linhas de crédito mais caras disponíveis para pessoas físicas no país. Esse custo elevado existe porque o rotativo não exige garantias e oferece liquidez imediata, transferindo o risco para a instituição financeira.
A Resolução nº 4.549 do Conselho Monetário Nacional (CMN) impõe um limite temporal ao uso do rotativo: ele só pode ser utilizado por no máximo 30 dias consecutivos. Após esse período, a dívida deve ser convertida em parcelamento pela operadora do cartão ou em outra modalidade de crédito. Essa restrição existe para evitar que a pessoa contratante fique presa em um ciclo de juros sobre juros por tempo indeterminado.
Parcelamento de fatura: conveniência com custo alto
Quando o rotativo é convertido em parcelamento de fatura pela operadora do cartão, as taxas caem em relação ao rotativo, mas costumam ser superiores às de um empréstimo pessoal convencional. Essa modalidade tem a conveniência de não exigir uma nova contratação, mas o custo financeiro raramente é o menor disponível para o perfil de quem a usa.
Um aspecto que os concorrentes raramente abordam é o impacto no score de crédito. A taxa de utilização do limite do cartão, ou seja, quanto do limite total disponível está em uso, é um dos fatores avaliados pelos bureaus de crédito como Serasa e Boa Vista. Quando a utilização ultrapassa 30% do limite total, a pontuação tende a cair. Isso significa que manter uma fatura alta no cartão, mesmo que ela seja paga com regularidade, pode prejudicar as condições de crédito futuras.
Empréstimo pessoal: a alternativa para quem precisa de mais de 30 dias
O empréstimo pessoal se torna a opção mais indicada quando o prazo de pagamento supera 30 dias. Os contratos costumam ter prazos entre 6 e 48 meses, com parcelas fixas calculadas pelo sistema de amortização Tabela Price, no qual todas as prestações têm o mesmo valor, mas os primeiros pagamentos concentram uma proporção maior de juros e os últimos, uma proporção maior de amortização do principal.
A taxa de juros do empréstimo pessoal convencional varia entre 2% e 7% ao mês, e é definida com base no credit score do solicitante, avaliado por bureaus como Serasa e Boa Vista. Quem tem histórico de pagamentos positivo e baixo endividamento costuma receber propostas com taxas menores. Esse mecanismo de precificação individualizada é o que torna o CET do empréstimo pessoal, na maioria dos perfis, muito inferior ao do crédito rotativo.
Um ponto que surpreende muita gente: um empréstimo pessoal pago em dia pode melhorar o score de crédito. Isso acontece porque o Cadastro Positivo registra o comportamento de pagamento e o cumprimento dos compromissos financeiros conta de forma favorável na pontuação. Esse efeito contrasta com o impacto negativo da alta utilização do limite do cartão, que reduz o score mesmo quando as faturas são pagas no prazo.
Alternativas de crédito com custo menor que o empréstimo pessoal convencional
Antes de escolher entre o cartão e o empréstimo pessoal convencional, vale verificar se você tem acesso a modalidades com CET ainda menor. Três alternativas costumam ser ignoradas pela maioria das comparações disponíveis, mas podem representar uma economia relevante dependendo do perfil.
- Empréstimo consignado: o desconto das parcelas ocorre de forma direta na folha de pagamento ou no benefício do INSS, o que reduz o risco de inadimplência para a instituição financeira. As taxas costumam variar entre 1,5% e 2,5% ao mês, as menores do mercado de crédito pessoal, e a modalidade está disponível para servidores públicos, aposentados e trabalhadores CLT em empresas conveniadas.
- Empréstimo com garantia (home equity ou refinanciamento de veículo): o uso de um imóvel ou veículo quitado como garantia reduz o risco para a instituição financeira, o que pode baixar a taxa para menos de 1,5% ao mês. É uma alternativa para quem tem esses ativos disponíveis e precisa de crédito com prazo mais longo.
- Antecipação do saque-aniversário do FGTS: essa modalidade permite usar o saldo do FGTS como garantia para um crédito com taxas reguladas, que costumam ficar entre 1,3% e 1,8% ao mês. Está disponível para trabalhadores com saldo no fundo que optaram pela modalidade saque-aniversário.
A escolha entre essas alternativas depende do perfil e da situação de cada pessoa. Quem tem acesso ao consignado ou ao FGTS costuma encontrar condições melhores do que as do empréstimo pessoal convencional. Por exemplo, o app do Mercado Pago oferece a antecipação do saque-aniversário do FGTS como uma das modalidades disponíveis para quem tem saldo no fundo, o que pode ser uma opção a considerar antes de recorrer a linhas de crédito mais caras.
Empréstimo ou limite do cartão: como decidir com base no seu cenário
A decisão não é universal. Ela depende do prazo de pagamento, do acesso a modalidades alternativas e do impacto que cada escolha terá no score de crédito. Os cenários abaixo resumem os critérios práticos para cada situação.
- Se a necessidade pode ser resolvida em até 30 dias e a fatura será paga integralmente no vencimento, usar o limite do cartão tem custo zero e é a opção tecnicamente mais vantajosa.
- Se o pagamento vai se estender além de 30 dias, o empréstimo pessoal, ou uma modalidade de menor custo como o consignado ou a antecipação do FGTS, tende a ter CET muito inferior ao rotativo ou ao parcelamento de fatura.
- Se a fatura do cartão já está alta e compromete mais de 30% do limite total disponível, contratar um empréstimo para quitá-la pode ser uma estratégia para reduzir o custo financeiro e recuperar o score de crédito ao mesmo tempo.
- Se há acesso a empréstimo consignado ou antecipação do FGTS, essas modalidades costumam ser mais vantajosas do que qualquer uso do cartão além do prazo de fatura.
Comparar o CET de cada opção antes de decidir é o passo que mais impacta o resultado financeiro. Essa comparação pode ser feita antes da contratação, com as simulações que as instituições são obrigadas a fornecer por exigência do Banco Central.
Perguntas frequentes sobre empréstimo e limite do cartão
Usar o limite do cartão de crédito é considerado um empréstimo?
Do ponto de vista técnico, sim: o limite do cartão é uma linha de crédito rotativo pré-aprovada. A diferença central está no prazo e no custo. Sem o crédito rotativo, o custo pode ser zero; com ele, os juros figuram entre os mais altos do mercado. O Banco Central classifica o crédito rotativo como uma modalidade distinta do empréstimo pessoal, com regras e limites próprios.
Pagar uma dívida do cartão com um empréstimo pessoal vale a pena?
Pode valer a pena quando o CET do empréstimo for menor que a taxa do rotativo ou do parcelamento de fatura. O rotativo costuma superar 400% ao ano, enquanto o empréstimo pessoal convencional fica, em geral, entre 24% e 84% ao ano. O ponto de atenção é calcular o CET total de ambas as opções antes de decidir, sem se limitar à comparação de taxas nominais.
Usar muito o limite do cartão prejudica o score de crédito?
Sim. A taxa de utilização do limite é um dos fatores avaliados pelos bureaus de crédito como Serasa e Boa Vista. A utilização acima de 30% do limite total disponível tende a reduzir a pontuação de crédito. Manter o uso do cartão abaixo desse patamar contribui para um score mais saudável ao longo do tempo.
Qual é a diferença entre empréstimo pessoal e empréstimo consignado?
No empréstimo pessoal, o pagamento ocorre via boleto ou débito em conta, sob responsabilidade de quem contratou. No consignado, as parcelas são descontadas de forma direta da folha de pagamento ou do benefício do INSS. Por isso, o risco de inadimplência é menor para a instituição financeira, o que resulta em taxas mais baixas. O consignado está disponível para servidores públicos, aposentados e trabalhadores CLT em empresas conveniadas.
O que acontece se eu não pagar a fatura do cartão integralmente?
O valor não pago entra no crédito rotativo, com taxas médias superiores a 400% ao ano. Pela Resolução CMN nº 4.549, o uso do rotativo tem limite de 30 dias consecutivos. Após esse período, a dívida é convertida em parcelamento pela operadora do cartão, com taxas menores que o rotativo, mas ainda elevadas em relação às demais modalidades de crédito disponíveis no mercado.
O prazo de pagamento é o critério central desta decisão: ele define se o cartão será uma ferramenta sem custo ou uma das linhas de crédito mais caras do mercado. Para quem tem saldo no FGTS e optou pelo saque-aniversário, a antecipação desse saldo costuma ser uma das alternativas de menor custo antes de recorrer ao rotativo ou ao empréstimo pessoal convencional. O app do Mercado Pago permite simular a antecipação do saque-aniversário do FGTS e verificar as condições disponíveis para o seu perfil, sem compromisso de contratação.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299
Você também pode gostar
Como investir em CDB pela primeira vez: guia com passo a passo e critérios de escolha
Para investir em CDB pela primeira vez, o caminho é abrir uma conta em um banco ou corretora que ofereça…
Como quitar um empréstimo antes do prazo e economizar nos juros
Para quitar um empréstimo antes do prazo, o caminho envolve três ações centrais: solicitar o saldo devedor atualizado com o…
Sinais de um empréstimo com condições abusivas que você precisa conhecer
Identificar os sinais de um empréstimo com condições abusivas não exige formação em finanças, mas exige saber o que observar,…